BAB
I
PENDAHULUAN
1.1
Latar
Belakang
Pada zaman yang semakin modern ini, perkembangan
teknologi semakin canggih dan banyak diminati, yang salah satunya adalah alat
telekomunikasi. Dengan harga alat telekomunikasi yang semakin murah, membuat
banyak orang yang menggunakannya. Alat tersebut sudah menjadi suatu kebutuhan
bagi setiap orang, karena kegunaannya yang membuat efektif dan efisien dalam berkomunikasi
dan pengerjaan sesuatu.
Dari alat telekomunikasi tersebut, tidak
akan terlepas dari operator yang digunakan. Perusahaan operator telekomunikasi
selular gencar untuk melakukan promosi-promosi yang menarik dalam segala
layanannya, seperti dari tarif telepon, sms, koneksi internet, e-banking dan
lain-lain. Perusahaan operator telekomunikasi terdiri dari jaringan GSM dan
CDMA. Di Indonesia, operator selular yang menggunakan jaringan GSM yaitu
Telkomsel, Indosat (IM3, Indosat Mentari dan Indosat Matrix), XL Axiata, Natrindo
(Axis) dan Hutchison (Three) sedangkan operator dengan jaringan CDMA yaitu
Bakrie Telecom (Esia), Indosat (StarOne), Mobile-8 (Fren, Hepi dan Mobi),
Sampoerna Telekom (Ceria), Smart Telecom (Smart), Telkom (Flexi).
Maraknya promosi yang dilakukan operator
telekomunikasi, membuat penulis ingin mengetahui keadaan keuangan diantara
perusahaan operator selular tersebut. Dalam penulisan ilmiah ini, penulis akan menganalisis
perusahaan-perusahaan operator telekomunikasi di Indonesia yang go public.
Laporan keuangan merupakan alat pengukur
bagi keadaan atau posisi keuangan suatu perusahaan dari periode satu ke periode
berikutnya atau membandingkan dengan perusahaan lain yang sejenis dan mempunyai
peran penting bagi pihak luar yaitu kreditor dan investor. Diantara kedua
perusahaan tersebut, penulis ingin mengetahui perusahaan mana yang memiliki
kinerja keuangan yang lebih baik atau sehat.
Dalam hal ini, penulis akan menilai
kinerja keuangan perusahaan operator telekomunikasi selular tersebut dengan
menggunakan metode Rasio Keuangan. Metode itu sendiri merupakan metode yang
digunakan untuk menilai kinerja keuangan suatu perusahaan dengan menggunakan
beberapa rasio yaitu diantaranya rasio likuiditas, solvabilitas (leverage),
aktivitas dan rentabilitas.
1.2
Rumusan
Masalah
Berdasarkan uraian latar belakang di atas, maka untuk mempermudah
pembahasan, penulis merumuskan permasalahan tersebut sebagai berikut:
a. Apakah Current Ratio berpengaruh secara
signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang go
publik?
b. Apakah Debt to Asset Ratio berpengaruh secara
signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang go
publik?
c. Apakah Debt to Equity Ratio berpengaruh secara
signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang go
publik?
d. Apakah Total Asset Turnover berpengaruh secara
signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang go
publik?
e. Apakah Net Profit Margin berpengaruh secara
signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang go
publik?
f. Apakah Return On Investment berpengaruh secara
signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang go
publik?
g. Apakah Current Ratio, Debt to Asset Ratio, Debt
to Equity Ratio , Total Asset Turnover, Net Profit Margin dan Return On
Investment secara keseluruhan berpengaruh signifikan terhadap Return On Assets
pada perusahaan telekomunikasi yang go publik?
1.3
Batasan
Masalah
Agar pokok permasalahan dalam penulisan
ilmiah ini tidak melebar terlalu jauh, maka penulis membatasi masalah hanya data laporan
keuangan triwulan dari tahun 2007 s/d tahun 2011 pada beberapa perusahaan
operator telekomunikasi yang terdaftar di Bursa Efek Indonesia.
1.4
Tujuan
Penelitian
Berdasarkan uraian perumusan masalah diatas, maka tujuan penelitian
ini adalah sebagai berikut :
a. Untuk menganalisis Current Ratio berpengaruh
secara signifikan terhadap Return On Assets pada perusahaan telekomunikasi yang
go publik?
b. Untuk menganalisis Debt to Asset Ratio
berpengaruh secara signifikan terhadap Return On Assets pada perusahaan
telekomunikasi yang go publik?
c. Untuk menganalisis Debt to Equity Ratio
berpengaruh secara signifikan terhadap Return On Assets pada perusahaan
telekomunikasi yang go publik?
d. Untuk menganalisis Total Asset Turnover
berpengaruh secara signifikan terhadap Return On Assets pada perusahaan
telekomunikasi yang go publik?
e. Untuk menganalisis Net Profit Margin
berpengaruh secara signifikan terhadap Return On Assets pada perusahaan
telekomunikasi yang go publik?
f. Untuk menganalisis Return On Investment
berpengaruh secara signifikan terhadap Return On Assets pada perusahaan
telekomunikasi yang go publik?
g. Untuk menganalisis Current Ratio, Debt to
Asset Ratio, Debt to Equity Ratio , Total Asset Turnover, Net Profit Margin dan
Return On Investment berpengaruh secara signifikan terhadap Return On Assets
pada perusahaan telekomunikasi yang go publik?
BAB
III
METODE
PENELITIAN
3.1 Jenis
dan Sumber Penelitian
Jenis
data yang digunakan dalam penelitian ini adalah data dokumenter yaitu jenis
data yang dikumpulkan, diolah dan disajikan oleh pihak lain, yang biasanya
dalam bentuk publikasi atau jurnal.
Dalam
melakukan penelitian ini penulis memperoleh data dari sumber data sekunder
yaitu laporan keuangan yang diterbitkan oleh perusahaan telekomunikasi yang
tercatat di Bursa Efek Indonesia.
3.2 Dimensi
Waktu Penelitian
Waktu penelitian
yang dipakai dalam penelitian ini adalah laporan keuangan triwulan perusahaan
telekomunikasi dari periode tahun 2007 sampai dengan tahun 2011.
3.3
Variabel
Penelitian
Variabel
penelitian adalah suatu atribut atau sifat dari orang, obyek atau kegiatan yang
memiliki variasi tertentu yang ditetapkan oleh peneliti untuk dipelajari dan
ditarik kesimpulannya (Sugiyono, 2007). Berkaitan dengan penelitian ini,
variabel penelitian yang terdiri dari variabel dependen dan variabel independen
diuraikan sebagai berikut :
1. Variabel Dependen
Merupakan
variabel yang menjadi pusat perhatian peneliti (Ferdinand, 2006). Variabel
dependen yaitu variabel yang nilainya dipengaruhi oleh variabel independen.
Yang dijadikan sebagai variabel dependen dalam penelitian ini adalah Return on Assets
(Y).
2. Variabel
Independen
merupakan
variabel yang mempengaruhi variabel dependen, baik yang pengaruhnya positif
maupun yang pengaruhnya negatif (Ferdinand, 2006). Variabel independen dalam
penelitian ini terdiri dari :
·
Current Asset (X1)
·
Debt to Asset Ratio (X2)
·
Debt to Equity Ratio (X3)
·
Total Asset Turnover (X4)
·
Net Profit Margin (X5)
·
Return on Investment (X6)
3.4
Populasi
dan Sampel
1.
Populasi
merupakan keseluruhan
dari objek dalam penelitian. Dalam penelitian ini, populasi yang dimaksud yaitu
perusahaan telekomunikasi di Indonesia yang go public (terdaftar di BEI).
2.
Sampel
Sampel merupakan bagian
dari populasi yang dijadikan objek untuk diteliti lebih lanjut. Sampel dari
penelitian ini, yaitu:
1) PT
XL Axiata Tbk
2) PT
Indosat Tbk
3) PT
Bakrie Telecom Tbk
4) PT
Telekomunikasi Indonesia Tbk
Metode
pengambilan sampel yang penulis gunakan adalah purposive sampling, dengan pertimbangan adanya kesamaan dalam
kelengkapan data yang dibutuhkan penulis yaitu periode laporan keuangan
triwulan 5 tahun terakhir ini (2007 s/d 2011).
3.5
Definisi Operasional
Variabel
Penilaian sehat atau tidaknya suatu perusahaan
biasanya dilihat dari kinerja perusahaan yang dapat diketahui lewat analisis
laporan keuangan.
Variabel-variabel yang diteliti diantaranya:
1. Variabel
Dependen (Y)
Merupakan
variabel yang nilainya dipengaruhi oleh variabel independen (X). Variabel
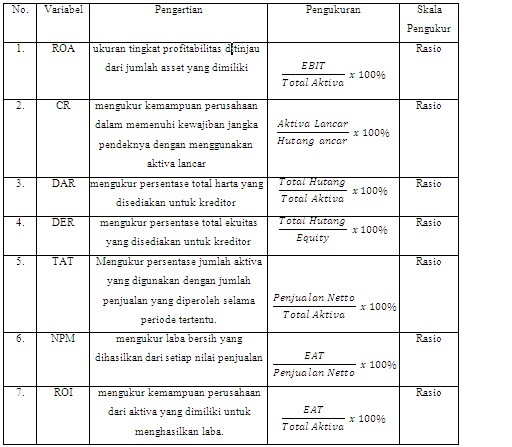
dependen pada penelitian ini diukur oleh Return On Assets (ROA). ROA merupakan
ukuran tingkat profitabilitas ditinjau dari jumlah asset yang dimiliki.
Indikatornya adalah semakin tinggi rasio tersebut maka semakin baik.
2. Variabel
Independen (X)
Merupakan variabel yang
mempengaruhi variabel dependen (Y). Variabel independen yang dipergunakan dalam
penelitian ini diantaranya:
a) Current
Asset (X1)
Variabel independen ini
adalah bagian dari rasio likuiditas. CR merupakan rasio yang mengukur kemampuan
perusahaan dalam memenuhi kewajiban jangka pendeknya dengan menggunakan aktiva
lancar.
b) Debt
to Asset Ratio (X2)
Variabel independen ini
adalah bagian dari rasio solvabilitas. DAR merupakan rasio yang mengukur
persentase total harta yang disediakan untuk kreditor.
c) Debt
to Equity Ratio (X3)
Variabel independen ini
adalah bagian dari rasio solvabilitas. DER merupakan rasio yang mengukur
persentase total ekuitas yang disediakan untuk kreditor.
d) Total
Asset Turnover (X4)
Variabel
independen ini adalah bagian dari rasio aktivitas. TAT merupakan rasio antara
jumlah aktiva yang digunakan dengan
jumlah penjualan yang diperoleh selama periode tertentu.
e) Net
Profit Margin (X5)
Variabel
independen ini adalah bagian dari rasio profitabilitas. NPM merupakan rasio yang
mengukur laba bersih yang dihasilkan dari setiap nilai penjualan.
f) Return
on Investment (X6)
Variabel
independen ini adalah bagian dari rasio profitabilitas. ROI merupakan rasio yang
mengukur kemampuan perusahaan dari aktiva yang dimiliki untuk menghasilkan
laba.
Berdasarkan
penjelasan di atas, dapat diringkas dalam tabel berikut:
3.6
Teknik Analisis Data
Setelah data yang diperlukan terkumpul,
maka langkah selanjutnya yaitu melakukan penganalisaan terhadap data. Sesuai
dengan tujuan penelitian yaitu untuk mengetahui hubungan dan pengaruh variabel
independen terhadap variabel dependen, maka berikut analisis data yang
dilakukan bertujuan untuk mengkaji kebenaran hipotesis bersama penjelasannya:
3.6.1
Analisis
Uji Asumsi Klasik
Sebelum dilakukannya analisis regresi
berganda, diperlukan terlebih dahulu melakukan uji asumsi klasik, yaitu sebagai
berikut:
1. Uji
Multikolinieritas
Uji ini
dilakukan untuk menguji apakah pada model regresi ada korelasi antar variabel
independen. Model regresi yang baik seharusnya tidak terjadi korelasi antar
variabel independen. Jika terjadi korelasi berarti terdapat problem
multikolinieritas. Pengujian ada tidaknya gejala multikolinearitas dilakukan dengan
memperhatikan nilai matriks kolerasi yang dihasilkan pada saat pengolahan data
serta nilai VIF (Variance Inflation Factor) dan Tolerance- nya.
Apabila nilai matriks korelasi tidak ada yang lebih besar dari 0,5 maka dapat
dikatakan data yang akan dianalisis terlepas dari gejala multikolinearitas.
Kemudian apabila nilai VIF berada dibawah 10 dan nilai tolerance mendekati
1, maka diambil kesimpulan bahwa model regresi tersebut tidak terdapat problem
multikolineritas (Imam Gozali, 2001).
2. Uji
Autokorelasi
Menurut
Sutanto (2001) suatu keadaan dimana masing-masing nilai Y bebas satu sama lain.
Jadi nilai dari tiap-tiap individu saling berdiri sendiri. Tidak diperbolehkan
nilai observasi yang berbeda yang diukur dari satu individu diukur dua kali. Untuk mengetahui asumsi ini dilakukan dengan
cara uji Durbin-Watson dengan ketentuan sbb:
·
Bila nilai durbin
antara -2 s.d. +2 berarti asumsi independensi terpenuhi atau tidak terjadi
autokorelasi.
·
Bila nilai durbin
dibawah -2 dan diatas. +2 berarti asumsi
independensi tidak terpenuhi atau terjadi autokorelasi.
(Untuk
menentukan uji ini dapat dilihat pada output regresi linear ganda tabel Model
Summary kolom Durbin-Watson)
3.6.2
Analisis
regresi berganda
Berdasarkan permasalahan dan hipotesis
yang telah disajikan, maka teknik analisa yang digunakan dalam penelitian ini
adalah sebagai berikut:
y = a
+ b1x1 + b2x2 + b3x3
+ b4x4 + b5x5 + b6x6 + e
ket : y = Variabel
terikat
a = Konstata
b1....b4 = Koefisien
regresi X1…..X6
X1 = Current Ratio
X2 = Total Debt to Total Asset Ratio
X3 = Total Debt to Equity Ratio
X4 = Total Asset Turnover
X5 = Net Profit Margin
X6 = Rate of Return on
Investment
Y = Return on Asset
Dari hasil pengolahan data dengan program
SPSS akan dilakukan analisis secara diskriptif dan pembuktian hipotesis.
3.6.3
Uji
Hipotesis (Uji F dan Uji t)
a.
Uji
serempak (Uji F)
Untuk
menguji kebenaran hipotesis pertama digunakan uji F yaitu untuk menguji
keberartian regresi secara keseluruhan dengan rumus hipotesis sebagai berikut:
H0 : b1 = b2 = b3
= b4 = b5 = b6 = 0
Ha : bi
= minimal satu koefisien ¹ 0
Pengujian
dengan uji F variansnya adalah dengan membandingkan Fhitung (Fh)
dengan Ftabel (Ft) pada α = 0,05 apabila hasil
perhitungannya menunjukkan:
1) Fh ≥ Ft, maka H0
ditolak dan Ha diterima
Artinya
variasi dari model regresi berhasil menerangkan variasi variabel bebas secara
keseluruhan, sejauh mana pengaruhnya terhadap variabel tidak bebas (variabel
terikat).
2) Fh < Ft, maka H0
diterima dan Ha ditolak
Artinya
variasi dari model regresi tidak berhasil menerangkan variasi variabel bebas
secara keseluruhan, sejauh mana pengaruhnya terhadap variabel tidak bebas
(variabel terikat).
b.
Uji Parsial (Uji t)
Untuk
menguji kebenaran hipotesis kedua, langkah oertama yang dilakukan adalah
menentukan koefisien regresi (bi) yang paling besar, selanjutnya
dilakuakukan pengujian secara parsial melalui uji t. Adapun rumusan hipotesis
dengan menggunakan uji t yaitu sebagai berikut:
H0 : b1
= b2 = b3 = b4 = b5 = b6 = 0
Ha : bi
¹
0
Pengujian
dilakukan melalui uji t dengan membandingkan thitung (th)
dengan t tabel (tt) pada a
0,05. Apabila hasil perhitungan menunjukkan:
1) th ≥ tt maka H0 ditolak dan Ha
diterima
Artinya
variasi variabel bebas dapat menerangkan variabel variabel terikat dan terdapat
pengaruh diantara kedua variabel yang diuji.
2) th < tt maka H0 diterima dan Ha
ditolak
Artinya
variasi variabel bebas tidak dapat menerangkan variabel terikat dan terdapat
pengaruh antara dua variabel yang diuji.
Pengujian
dapat dilakukan juga dengan melihat dari nilai signifikannya, yaitu:
Ø Jika nilai signifikan / P-Value > 0,05 ; maka Ho
diterima
Ø Jika nilai signifikan / P-Value < 0,05 ; maka Ho ditolak
3.6.4
Analisis
Uji Korelasi dan koefisien determinasi
Uji
korelasi merupakan suatu metode pengujian yang digunakan untuk mengetahui
hubungan antara dua variabel yang datanya kuantitatif. Selain dapat mengetahui
derajat keeratan hubungan
korelasi juga dapat digunakan untuk mengetahui arah hubungan dua variabel
numerik, misalnya apakah hubungan berat badan dan tinggi badan mempunyai
derajat yang kuat atau lemah dan juga apakah kedua variabel tersebut berpola
positif atau negatif. (Armaidi, 2010)
Menurut Sugiyono
(2007) pedoman untuk memberikan interpretasi koefisien korelasi sebagai
berikut :
1.
0,00 – 0,199 = sangat rendah
2.
0,20 – 0,399 = rendah
3.
0,40 – 0,599 = sedang
4.
0,60 – 0,799 = kuat
5.
0,80 – 1,000 = sangat kuat
Koefisien determinasi adalah proporsi keragaman atau
variansi total nilai peubah Y yang dapat dijelaskan oleh nilai peubah X melalui
hubungan linier. (Draper, 1992). Koefisien determinasi
dilambangkan dengan R2. Nilai ini
menyatakan proporsi variasi keseluruhan dalam nilai variabel dependen yang
dapat diterangkan atau diakibatkan oleh hubungan linier dengan nilai variabel
independen, selain itu diterangkan oleh peubah yang lain (galat atau peubah
lainnya).